数字货币试点到底怎么样?用了大半年,聊聊真实体验和几个槽点
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字货币试点到底怎么样?用了大半年,聊聊真实体验和几个槽点
数字货币试点这件事,我从2022年就开始接触。作为第三方支付公司做商户端产品的人,我见证了它从"发工资用"到"商场扫码付"的演变。外界对它的想象和实际落地的差距,比很多人以为的大。
最直观的感受是,普通用户使用门槛很低。打开App,绑卡、充值、扫码,三步搞定,操作逻辑和微信支付宝差不多。但商户端接入成本明显高,要对接银行系统、开通对公钱包、做清结算对账,小商户基本不想折腾。
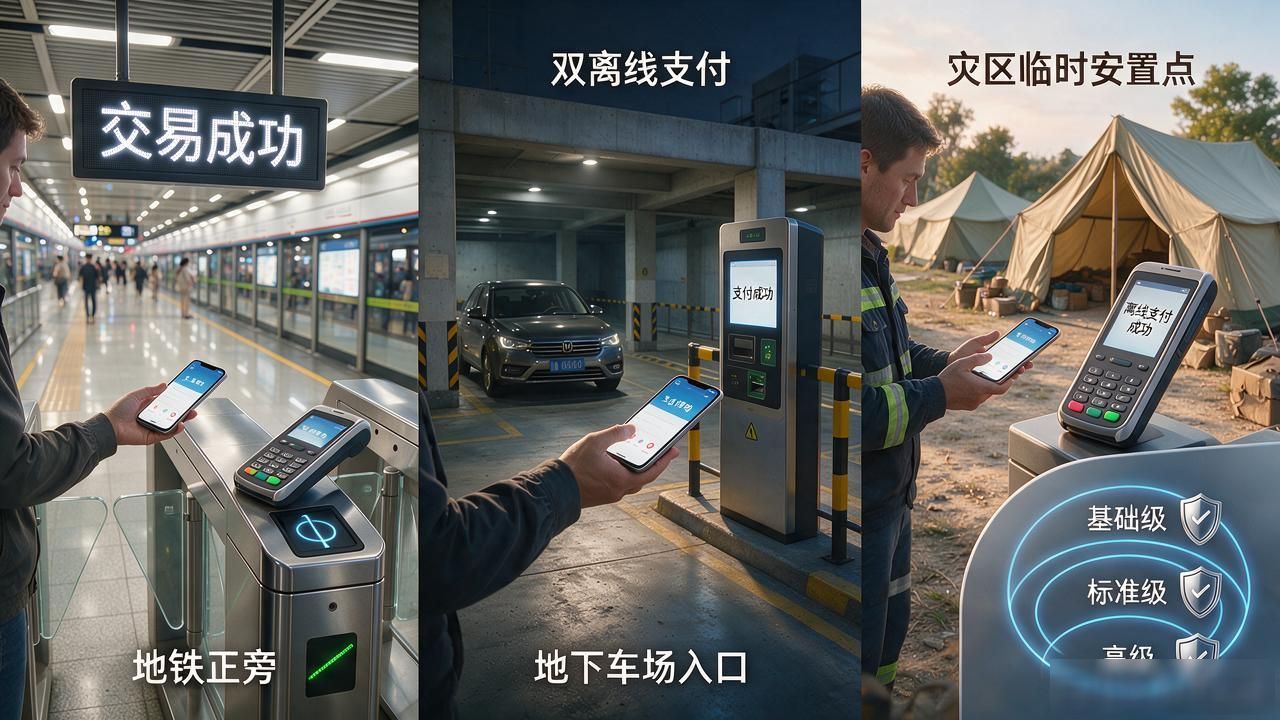
技术上真正有差异化的是双离线支付。手机没网、POS机没网,碰一下也能完成交易,在地铁、地下停车场、灾区等场景下不可替代。钱包分级设计把风险控制在不同层面,比单一应用更稳健,安全性是实打实的优势。
问题也很明显。商户端激励不足数字货币试点到底怎么样?用了大半年,聊聊真实体验和几个槽点,小老板觉得多一个渠道反而增加对账复杂度。用户端复购率低,消费券的吸引力一过,打开频率就断崖下降。试点城市覆盖面有限,跨区域结算偶尔还会出现到账延迟的情况。
说白了,数字货币试点更像一场"铺路工程"数字货币试点怎么样,短期看热闹的人多、真用的人少,但长期对支付体系去中心化、金融普惠的底层价值是实的。企业商户现在关注试点期的接入优惠,比等全面铺开再动手要划算得多。