大面额数字货币到底是什么?跟手机钱包完全不是一回事
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
大面额数字货币到底是什么?跟手机钱包完全不是一回事
提到大面额数字货币,很多人会下意识想到手机里的数字人民币钱包。其实这是两回事。大面额数字货币是央行面向机构用户发行的数字形态货币,单笔价值通常在数十万元甚至更高,核心功能是替代传统银行间的大额转账,让资金清算更快、更透明。
和小额零售版不同,大面额数字货币不强调"双离线支付",而是重点解决跨机构、跨市场的资金结算效率。一笔跨境贸易付款,过去要走代理行、 correspondent bank大面额数字货币到底是什么?跟手机钱包完全不是一回事,层层中转大面额数字货币是什么,周期可能好几天。用大面额数字货币,指令直达,资金实时到账,中间环节大幅压缩。
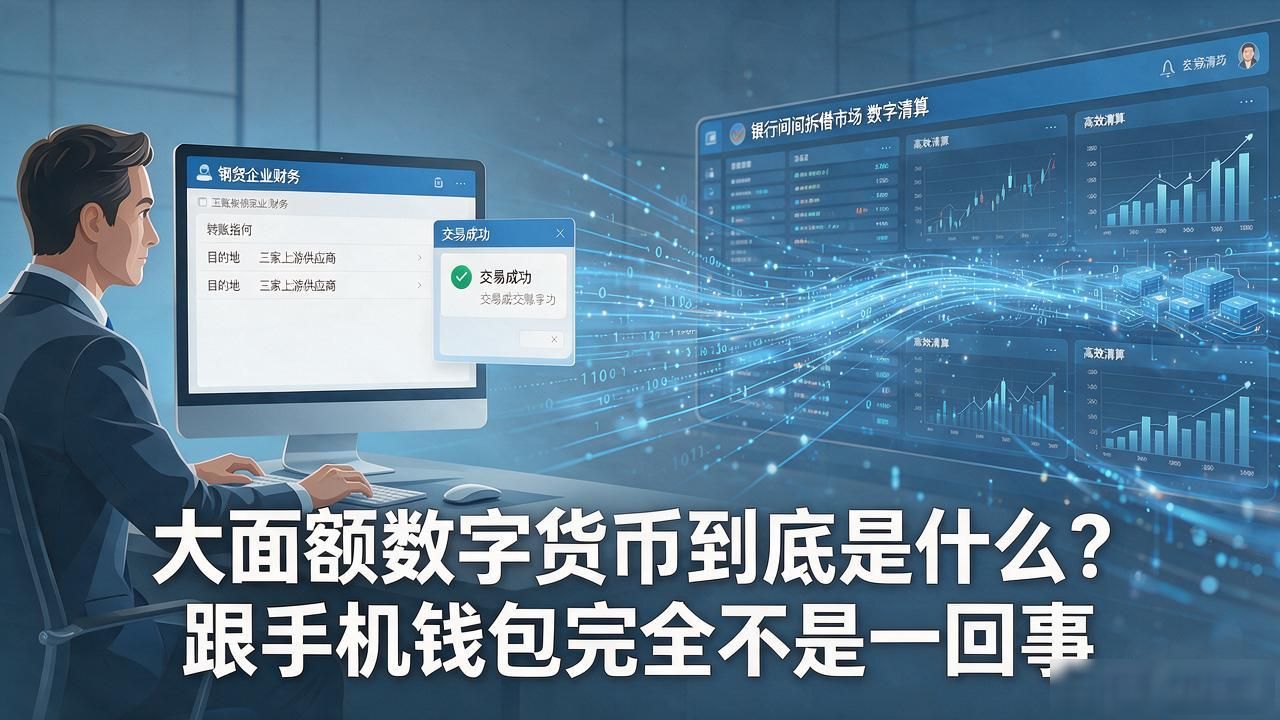
国内落地层面,试点主要围绕大宗商品贸易结算和供应链金融。比如一家钢贸企业给上游三家供应商同时付款,过去需要分别走电汇,现在一笔指令就能完成多对多清算。银行间拆借市场也是典型场景,拆借金额动辄数亿元,传统报文效率已经跟不上。
从技术架构看,大面额数字货币和零售版共用同一套底层账本,但账户体系完全独立。机构户需实名开户,交易全程可追溯,同时支持智能合约——资金到了货没到,合约自动冻结,把"一手交钱一手交货"写进代码里。
目前全球已有二十多个国家在推进类似项目,规则制定权归谁,直接影响跨境结算的走向。你所在行业的资金流转,有没有哪一环还在靠"等银行下班"才能走完?