美国央行数字货币交易指南:2026年普通人怎么开户和参与
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
美国央行数字货币交易指南:2026年普通人怎么开户和参与
截至2026年,美联储的"数字美元"项目已从试验阶段进入有限商用期美国央行数字货币交易指南:2026年普通人怎么开户和参与,交易通道逐步向持牌机构开放。过去大家只把它当成实验室里的概念,现在芝加哥联储和纽约联储已经打通了与商业银行的清算接口,小额零售交易开始落地。普通人关心的不是技术细节,而是这笔账怎么进出、在哪里开户、有没有额度限制。
交易流程上美国央行数字货币交易,美联储通过联邦储备银行系统向商业银行发放数字美元储备,再由商业银行面向终端用户发行。你看到的"交易"分两层:机构之间走批发层清算,走Fedwire的改造通道,单笔上限500万美元;个人和中小企业走零售层,绑定现有银行账户,转账实时到账,手续费目前为零。底层是双层结构,不是公开链,隐私性靠联邦银行背书。
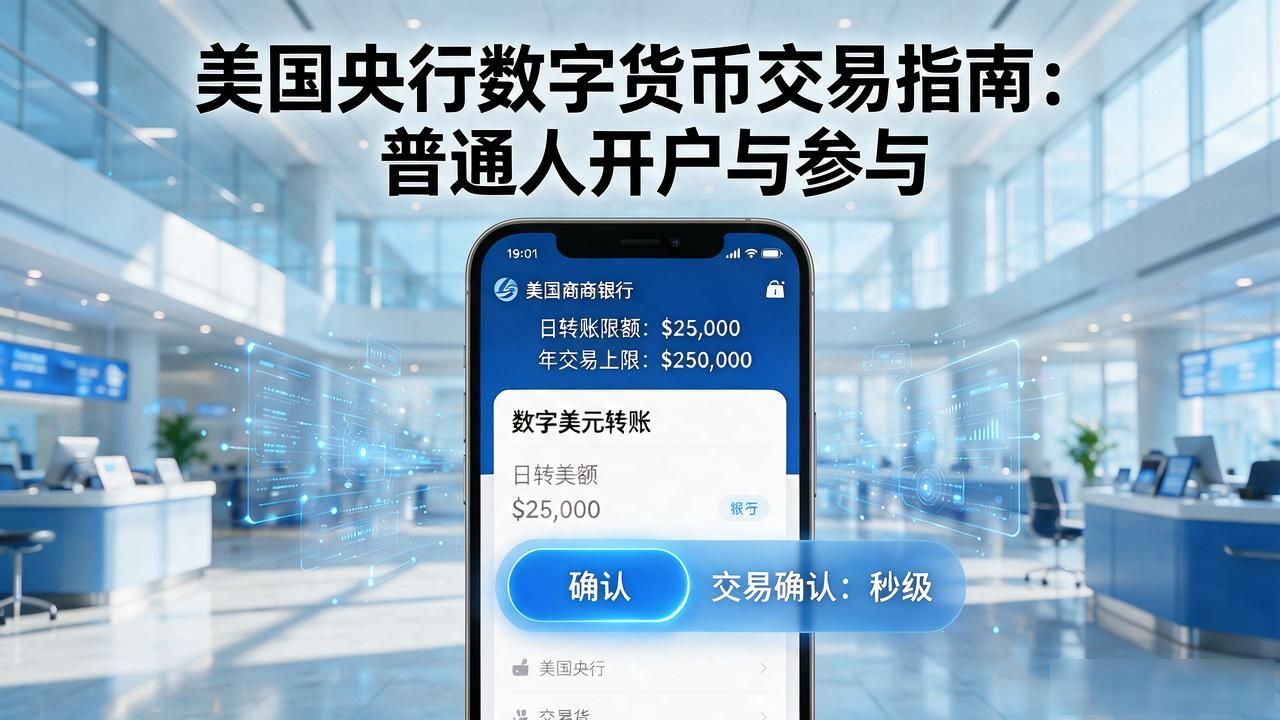
开户门槛方面,目前仅接受在美国有SSN或EIN的自然人和法人,需要走一家已接入数字美元网络的商业银行(截至2026年中约43家),KYC材料和普通银行账户一致。每账户日转账限额为2.5万美元,年交易上限25万美元。没有独立"数字美元钱包App",功能嵌在银行现有App里,界面和银行转账基本一样,只是交易确认从T+1变成了秒级。
风险这块要讲清楚:数字美元不是加密资产,不能"挖矿"也不能投机涨跌,它的价值锚定一美元,存证在美联储资产负债表上。真正的坑在于——如果你用海外券商账户间接持有美元稳定币再兑换,汇率差和汇出限制会吃掉收益。你手里如果有一笔美元资产想转成数字美元记账,打算选哪家银行做主账户?评论区说说你的思路。