数字货币改造世界:从手机钱包到央行数字货币 普通人的钱要换活法了
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字货币改造世界:从手机钱包到央行数字货币 普通人的钱要换活法了
我在肯尼亚推移动支付推广了三年,后来回国参与央行数字货币试点。数字货币改造世界不是科幻概念数字货币改造世界:从手机钱包到央行数字货币 普通人的钱要换活法了,它已经改写了汇款、结算和信贷的底层规则,影响比你想象的大。
2014年在内罗毕,一个卖菜的阿姨第一次用手机把一天的收成转给马拉维的妹妹,到账时间从五天变成三秒。那一刻我意识到,对十亿人来说,手机钱包不是"升级",是他们第一次拥有"银行"这件事本身。
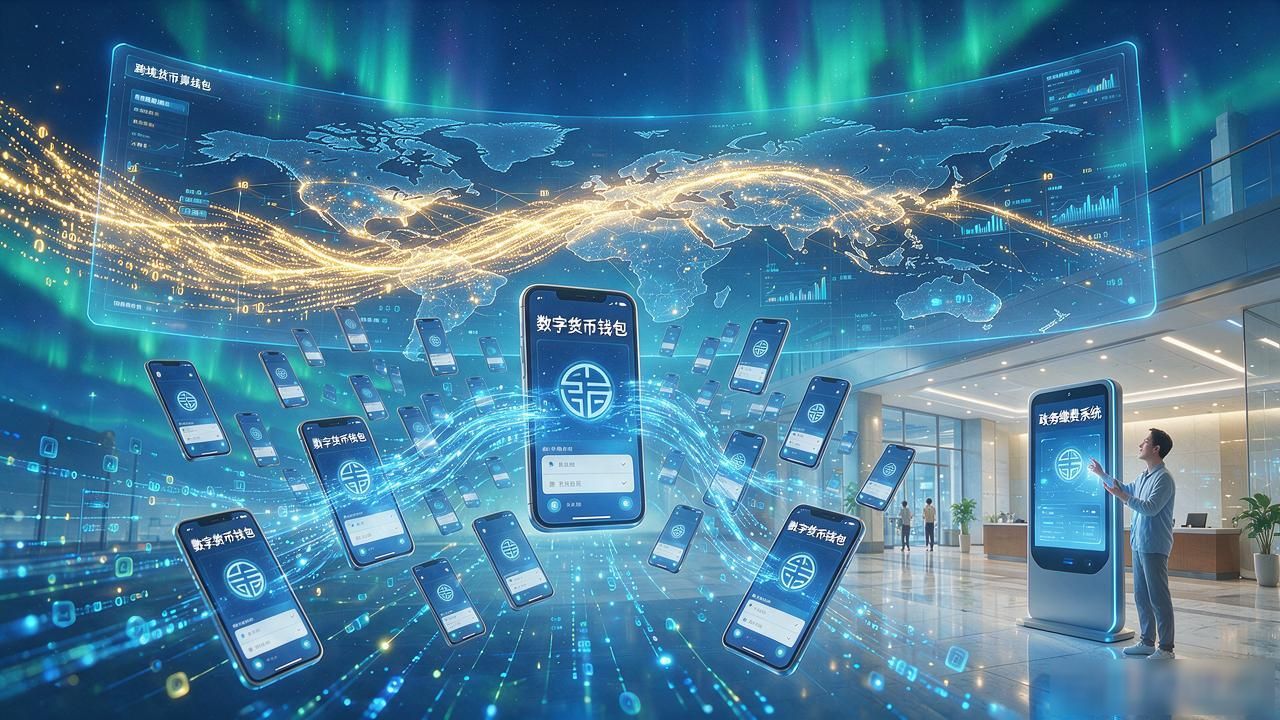
回国做央行数字货币试点后,发现逻辑完全不同。非洲是商业机构先跑通场景,央行数字货币是国家直接改写货币的发行与清算规则。到2026年数字货币改造世界,试点城市已覆盖零售支付、跨境结算、政务缴费,远超"数字人民币"五个字。
真正让行业坐不住的是跨境这块。以前一笔美元汇款要过四五个代理行,手续费吃掉三到五个点。现在用数字货币桥mBridge,泰国到乌干达的结算压到秒级,中间没有代理行抽成,对中小外贸商是实打实的成本下降。
对普通人来说变化不炫目但实在。跨境务工汇钱不再被汇率差和手续费两头压;工资到账变成法定货币智能合约,到了时间自动分账给房租、还贷,不用自己记日子。金融门槛在往下掉,那些原来够不着银行的人,终于能上桌了。