数字银行开始发数字货币了,咱普通人的钱以后要怎么存、怎么花
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字银行开始发数字货币了,咱普通人的钱以后要怎么存、怎么花
在柜台站了十五年,从存折到银行卡再到手机APP,这回数字银行发数字货币,钱包里的钱真要换个活法了。
以前取现金窗口排半小时,现在数字银行直接把一串数字凭证塞进你手机,扫码转账缴费一屏搞定。上海那家国有大行去年试点,退休的老周说买菜扫个码到账就三秒,再也不用攥着皱巴巴的零钱。
但光方便不算完。数字银行发的币背后是央行背书,跟手机里那些"币"完全不是一回事。它不是投资品,不能炒,一币对应一块钱,丢了的银行能找回数字银行发行数字货币,这点跟某些去中心化平台差得远。
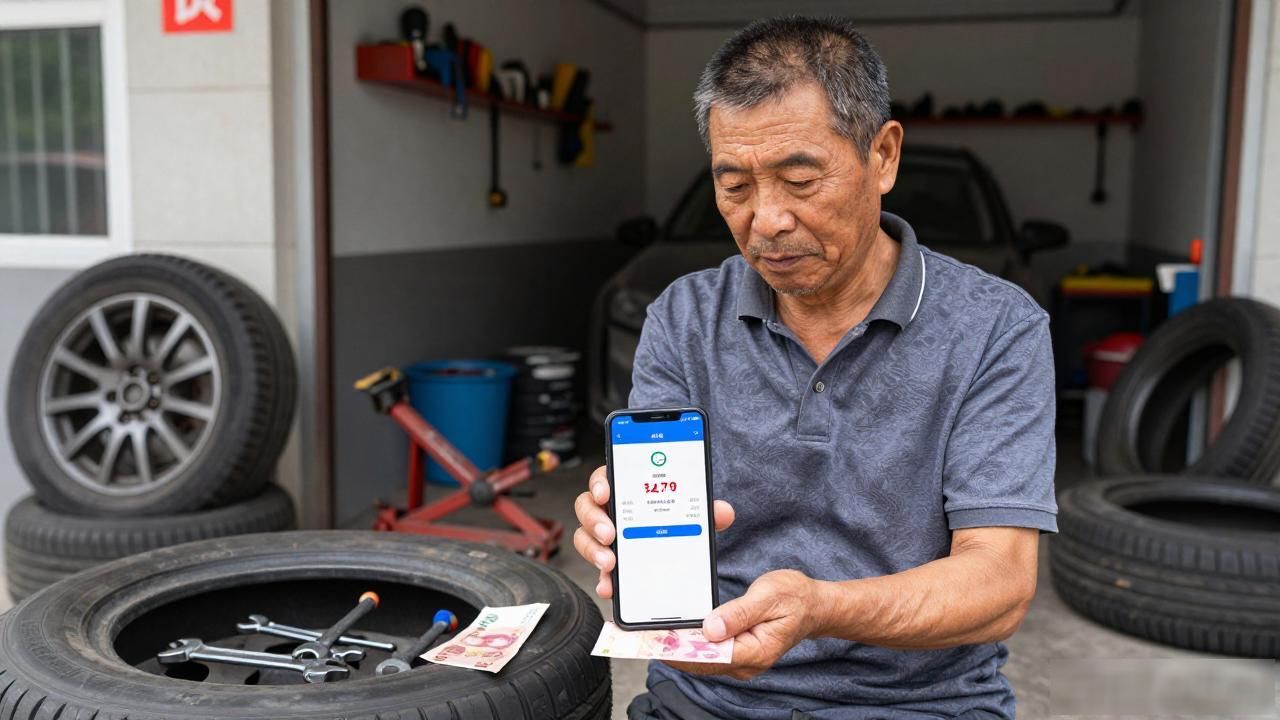
最让我在意的其实是商户端。街边修车的老李以前收二十块还得翻抽屉找零,现在手机震一下到账,不用数不用找。银行把手续费免了,他上月光省下的零钱成本就够加一箱机油。
还有个细节很多人没留意:发币以后,消费记录对个人匿名,但监管端能实时盯住资金流向。你花没花、花多少,跟商家是断开的,央行那头却看得清清楚楚。
硬币在柜台弹了两下数字银行开始发数字货币了,咱普通人的钱以后要怎么存、怎么花,落了。这回它怕是连柜台都不用了。