多边央行数字货币桥能解决什么?跨境付款太慢太贵的人看过来
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
多边央行数字货币桥能解决什么?跨境付款太慢太贵的人看过来
做了十几年东南亚跨境贸易,我比谁都清楚一笔货款从深圳打到曼谷要过几道手、被扣多少点差。多边央行数字货币桥刚提出那年,朋友圈里全是"概念""PPT",我根本没往心里去。但今年几个试点城市跑通真实业务后,我反复看了好几轮白皮书,才真正把这事当回事。
传统跨境汇款绕不开SWIFT网络,中间行层层转手,一笔五万美元的货款到账动辄两三天多边央行数字货币桥能解决什么?跨境付款太慢太贵的人看过来,手续费加汇率点差稳稳扣掉七八百美金。大单量企业或许能扛,但小单、高频的贸易场景下,这个隐性成本吃掉的就是整条利润线。更麻烦的是资金在途期间你既收不到钱也花不出去,现金流卡得死死的。
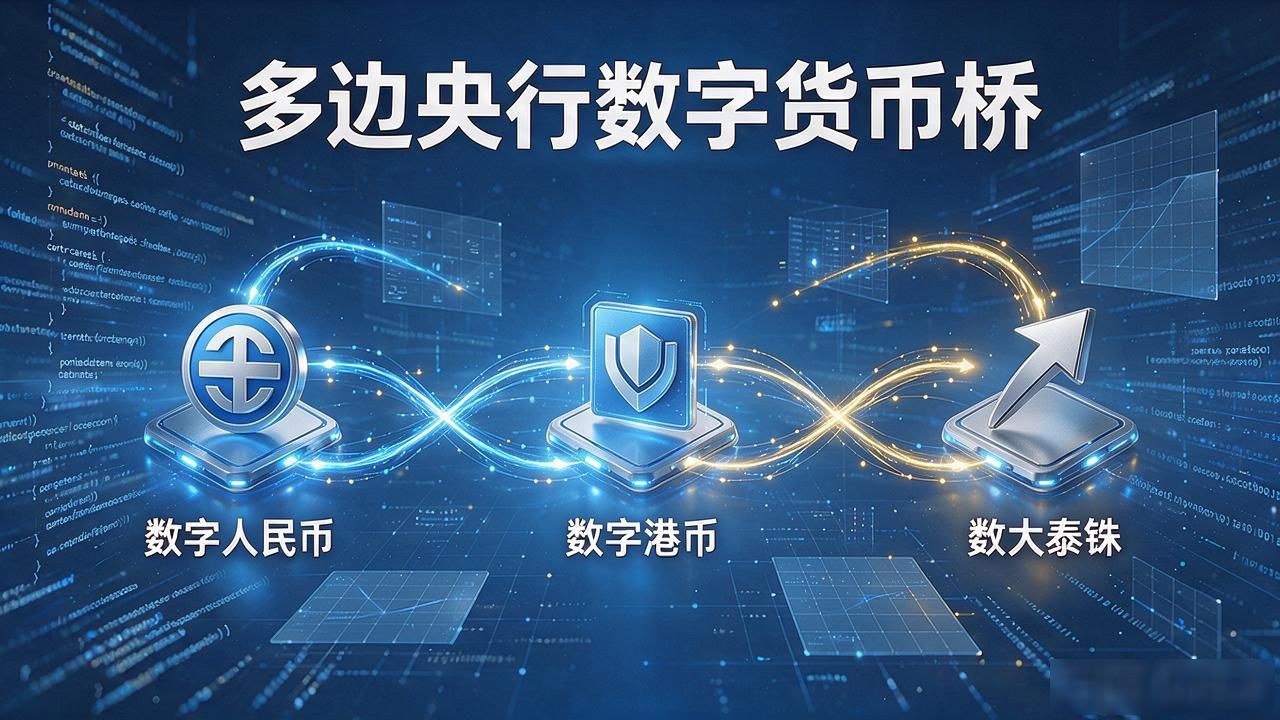
mBridge的底层逻辑其实很直接:让参与经济体发行央行数字货币,数字人民币、数字港币、数字泰铢直接对接,点对点清算,中间行全部去掉。交易上链完成,到账时间从"天"压到"秒",费用只剩一条通道费。深圳一家做机电出口的企业跟我说_多边央行数字货币桥,同样一笔付给泰国工厂的尾款,成本从1.2%直接压到0.3%,光这一项一年省出六万多块。
说回实际影响,它改变的不只是那零点几个点的费率。资金周转从天变成秒,库存补货节奏、账期谈判话语权、供应商选择范围,整条链都会重新洗牌。但目前参与方和覆盖币种仍然有限,离真正让街边小贸易公司也能用,还有不短的路要走。别急着all in,值得盯着试点扩容的节奏。
你手上有没有那种被手续费和到账速度拖了后腿的跨境业务?如果通道再快一年,你打算怎么调结算节奏?