银行数字货币落地这几年,投行的人到底怎么从发债发股转向管数字资产
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
银行数字货币落地这几年,投行的人到底怎么从发债发股转向管数字资产
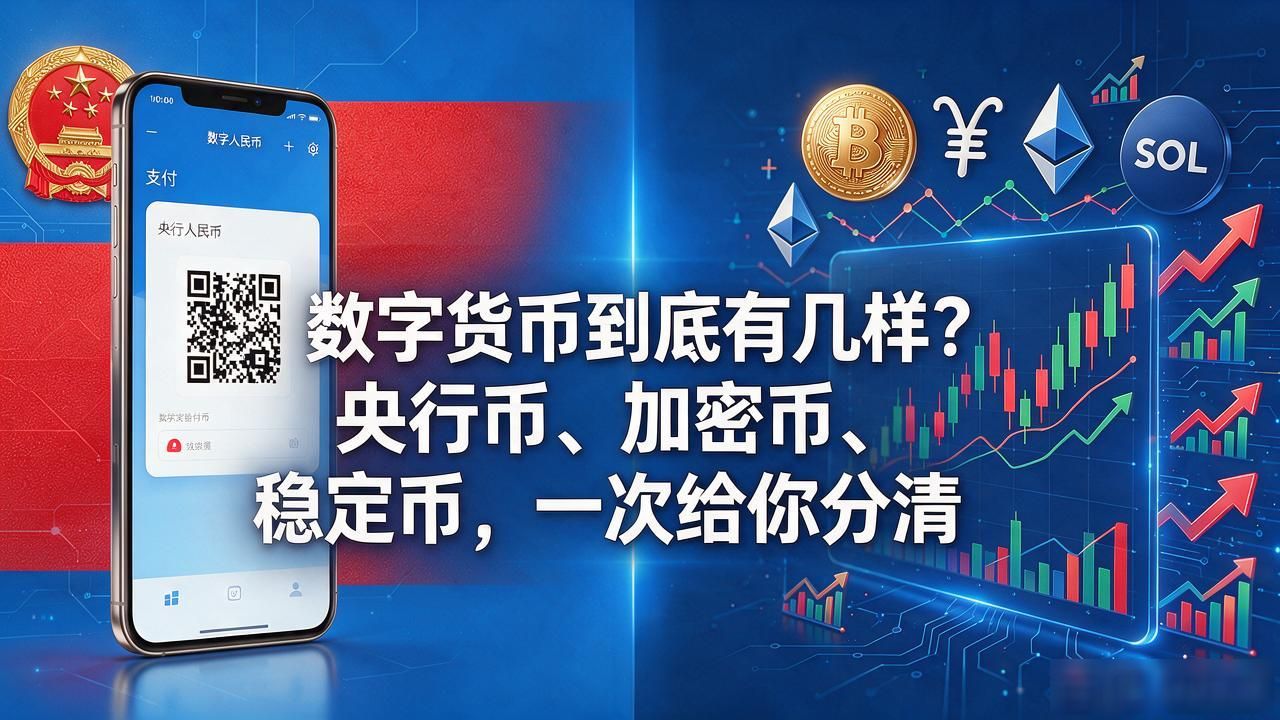
银行把数字货币从实验室推到了营业柜台,投行这边彻底坐不住了。过去那套发债、发股、撮合交易的活路,正在被数字资产一层层改写。我在银行科技板块干了六年,亲眼看着数字货币从概念PPT变成可落地的产品,也看着投行的业务边界被一点点撑开,老规矩撑不住了。
最直接的改变在资产端。银行发数字货币,投行不再只是帮客户定价和分销,得伸手去做数字资产的托管和做市。去年某城商行试点央行数字货币钱包银行数字货币落地这几年,投行的人到底怎么从发债发股转向管数字资产,投行的活儿从撮合一笔贷款变成了帮企业设计数字债的发行结构、搭智能合约条款,活路整个翻了面。
风控那头也是新课题。数字货币流转快、链上记录全,但估值模型还停留在老一套。投行得重新搭实时盯市和智能合约触发机制,不然一个数字资产盘中波动,风险暴露比传统债券还难盯。我们内部反复做压力测试银行数字货币的投行,发现流动性假设得整个推翻重搭,光模型代码就改了三版。
客户端的变化更实在。以前企业找投行是发一次债管十年,现在数字货币让资产拆分、二次发行变得轻快。不少中小企业主开始问"能不能发一笔数字票据、到期自动兑付",投行得把产品做小、做快,服务颗粒度从大单变成了碎片化。这活儿累,但确实是新钱。