中国数字货币验证:从央行技术机制到企业合规落地,实操全梳理
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
中国数字货币验证:从央行技术机制到企业合规落地中国数字货币验证:从央行技术机制到企业合规落地,实操全梳理,实操全梳理
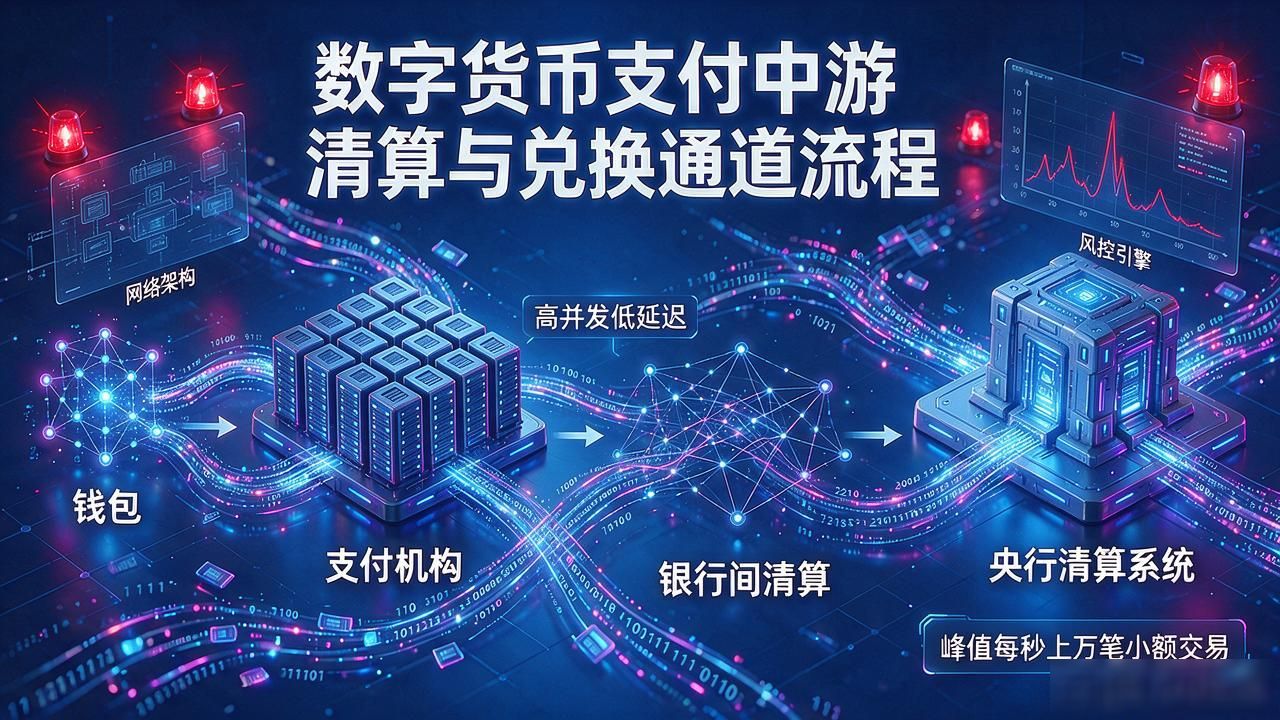
在银行合规岗干了十年,经手过上千笔数字货币业务,我对"中国数字货币验证"的理解早已超出纯技术范畴。它牵涉底层加密架构、央行可追溯机制、企业端对账核验一整套流程,任何一环缺失都可能让资金流变成灰色通道。
验证的核心在于双离线支付和可信根机制。每笔交易生成唯一凭证,绑定用户钱包ID与商户收款码,系统逐一校验SM2/SM3签名、序列号连续性、金额与流水匹配。这套方案比传统二维码多一层时间戳防重放校验,同一笔钱无法被二次刷取。
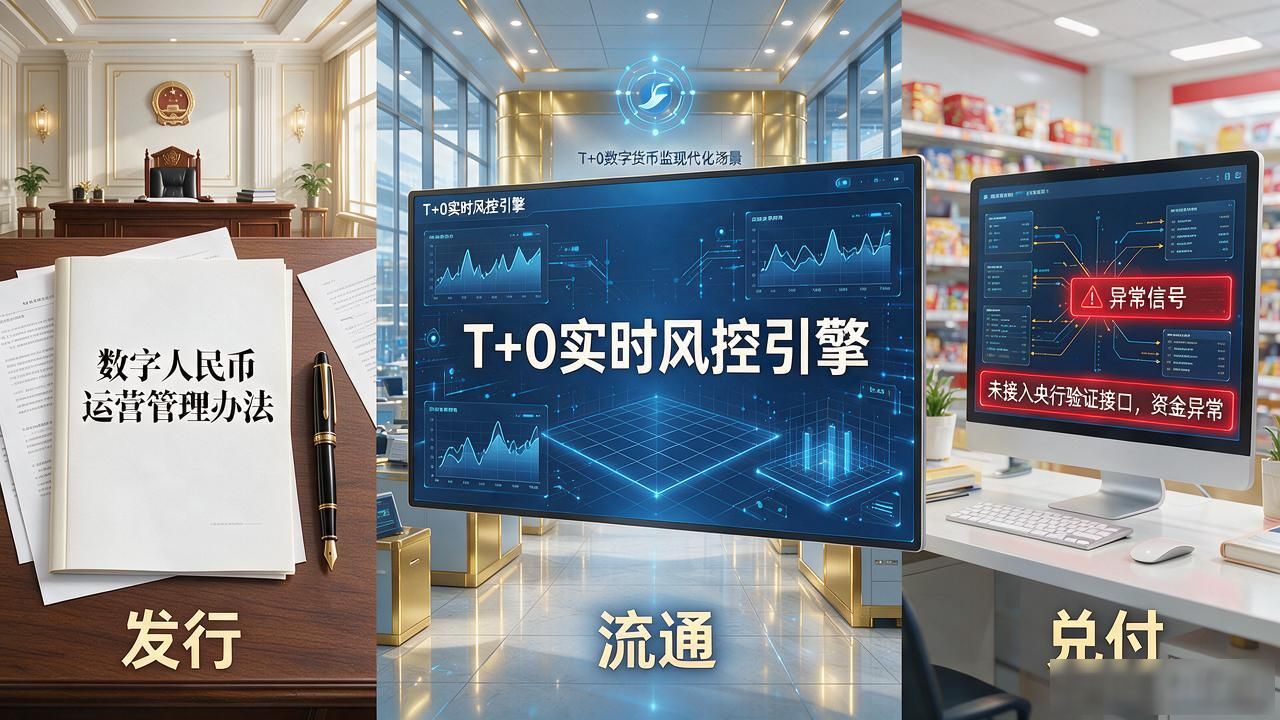
监管端中国数字货币验证,央行《数字人民币运营管理办法》把验证拆成发行、流通、兑付三层审计。银行每笔交易须过T+0实时风控引擎扫描,触发异常阈值即冻结并上报反洗钱中心。我亲眼见过某零售企业因未接入央行验证接口,一笔500万的资金异常拖了整整两周才完成核验。
企业实操里,验证绝非一锤子买卖。制造业客户用数字人民币支付货款后,财务须在48小时内通过企业钱包后台导出交易存证,与ERP发票编号逐笔比对。跨境贸易场景还要叠加SWIFT报文验证和外汇局备案核查,任何一步对不上,资金就卡在中间账户动不了。
你所在企业目前把数字货币验证做到哪一步了?还停留在"能用就行"的阶段,还是已经像头部券商那样把验证流程嵌进了每日风控例会?欢迎聊聊你的实操卡点。