数字货币住房贷款全流程解析:利率、申请、避坑一次讲清
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字货币住房贷款全流程解析:利率、申请、避坑一次讲清
我干信贷审核十几年,头一回看见拿稳定币抵押、用链上数据跑征信的住房贷款申请时,愣了三秒。数字货币住房贷款这件事,已经不是概念,是已经跑通的赛道。
操作上,借款人用USDT、USDC等主流稳定币作为抵押物或还款来源,贷款方通过智能合约自动执行放贷和扣款。链上数据(地址交易记录、持有时长)替代了传统银行要的材料清单,审批周期从两周压缩到两到三天。
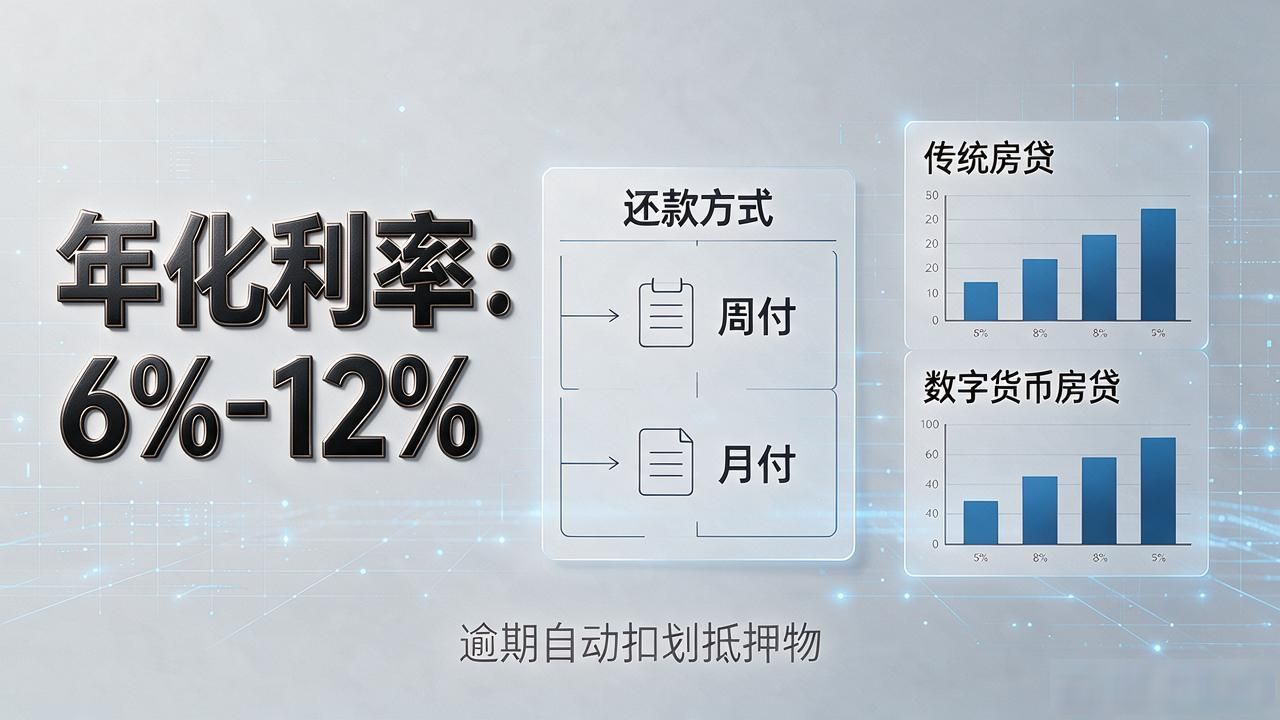
利率方面,目前市场上数字货币住房贷款的年化利率普遍在6%到12% 之间,比国内传统首套房贷高了将近一倍。高���来的部分,是发行方在补偿汇率波动和流动性风险。还款方式以周付或月付为主,合约里写死,逾期自动扣划抵押物。
最大的坑不在利率,在抵押物处置。万一币价剧烈波动,智能合约触发清算数字货币住房贷款,你的抵押币会被直接划走,没有传统银行那种"打电话协商宽限期"的余地。还有一条:多数项目不支持部分提前还款数字货币住房贷款全流程解析:利率、申请、避坑一次讲清,锁定期一旦错过,资金就冻在那儿。
适合这类贷款的人很明确——手头主要资产就是数字资产、日常现金流也走链上轨道的群体。如果工资还是人民币入账、资产大头在房子里,传统银行渠道的月供和违约成本反而更可控,别为了"新"去背不必要的风险。