银行布局数字货币赛道,战略发展到底该怎么打才能不吃亏
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
银行布局数字货币赛道,战略发展到底该怎么打才能不吃亏
做了十二年银行战略,我越来越觉得数字货币不是"要不要做"的选择题,而是"不做好就被甩下车"的必答题。央行数字人民币试点铺开,银行若还停留在"发个钱包等客来"的阶段数字货币银行战略发展,战略节奏就慢了。真正的战略发展,是围绕数字资产重新定义客户触点和盈利模型。
技术底座这块,别光盯着区块链。我见过太多银行一上来就喊"上链",结果钱包、支付清结算、KYC这些底层能力全没搭好。战略上更务实的路径是:先把实时清结算和智能合约引擎跑通,再考虑跨机构互联。数字人民币的"可控匿名"特性,既是合规压力银行布局数字货币赛道,战略发展到底该怎么打才能不吃亏,也是获客入口。
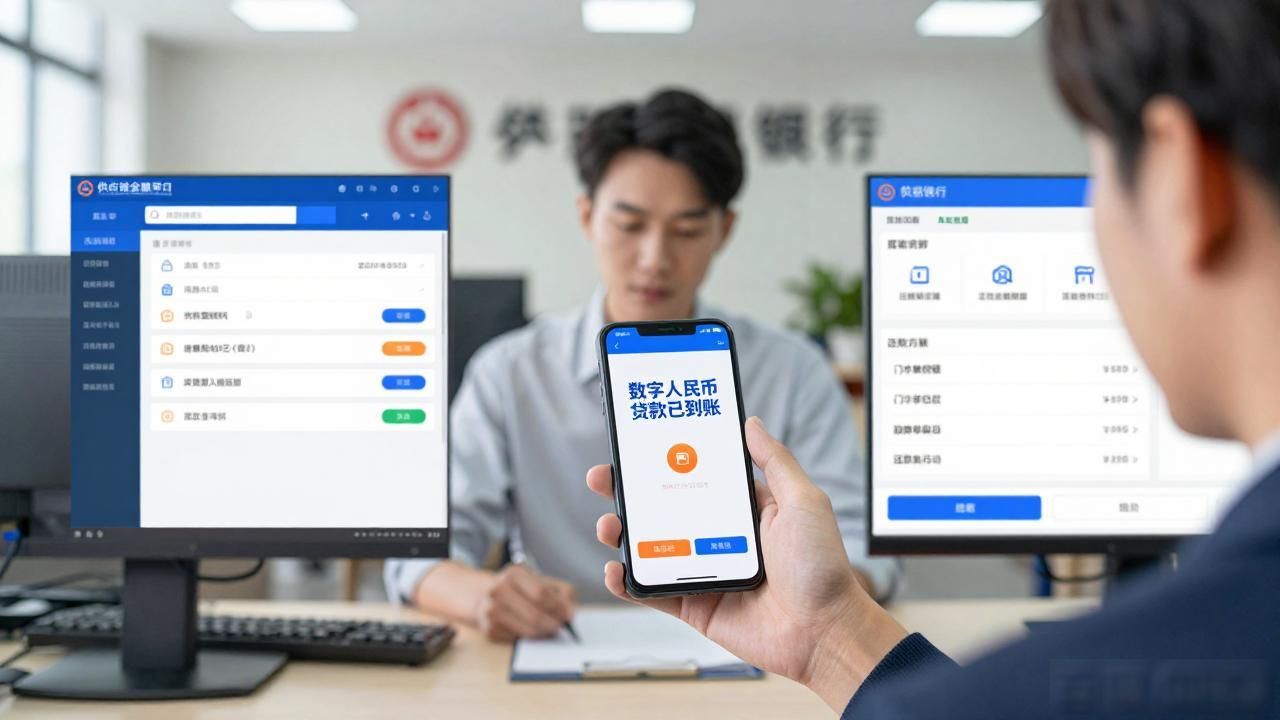
业务模式转型上,"支付+场景"的组合拳远比单纯推钱包值钱。我在某股份行推动过一笔试点:把数字钱包和供应链金融绑在一起,小微企业拿到数字人民币贷,还款自动划扣,银行少了一大截催收成本,客户也省了来回跑柜台的时间。
风险这块最容易被低估。数字货币的跨行、跨境流动性一旦跑起来,现有风控模型基本要重写。我主张把合规科技直接嵌进产品架构里,而不是事后打补丁。战略发展不是IT部门的事,董事会层面得有人真懂这条线,不然再多预算也是白烧。