首都数字货币发行落地,普通人的钱包、银行卡和消费方式会怎样改变
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
首都数字货币发行落地,普通人的钱包、银行卡和消费方式会怎样改变
首都数字货币发行这件事,我跟踪了快两年,从最初的试点测试到现在的全面铺开,节奏比很多人预想的要快。它不只是一张电子券,而是国家信用背书的法定支付工具,和你手机里那几张银行卡里的钱有本质区别。说直白点,它是"人民币",不是"积分"。
落到北京市民的日常,变化最直观的就是那个"数字钱包"。你在胡同口的早餐店买豆浆首都数字货币发行落地,普通人的钱包、银行卡和消费方式会怎样改变,扫码时不再跳转微信或支付宝,而是直接调起央行数字货币App,离线也能完成交易,信号不好的地下车库照样付得了钱。这个体验跟传统移动支付完全不是一回事,资金从你的账户直接到商家账户,绕过了中间商。
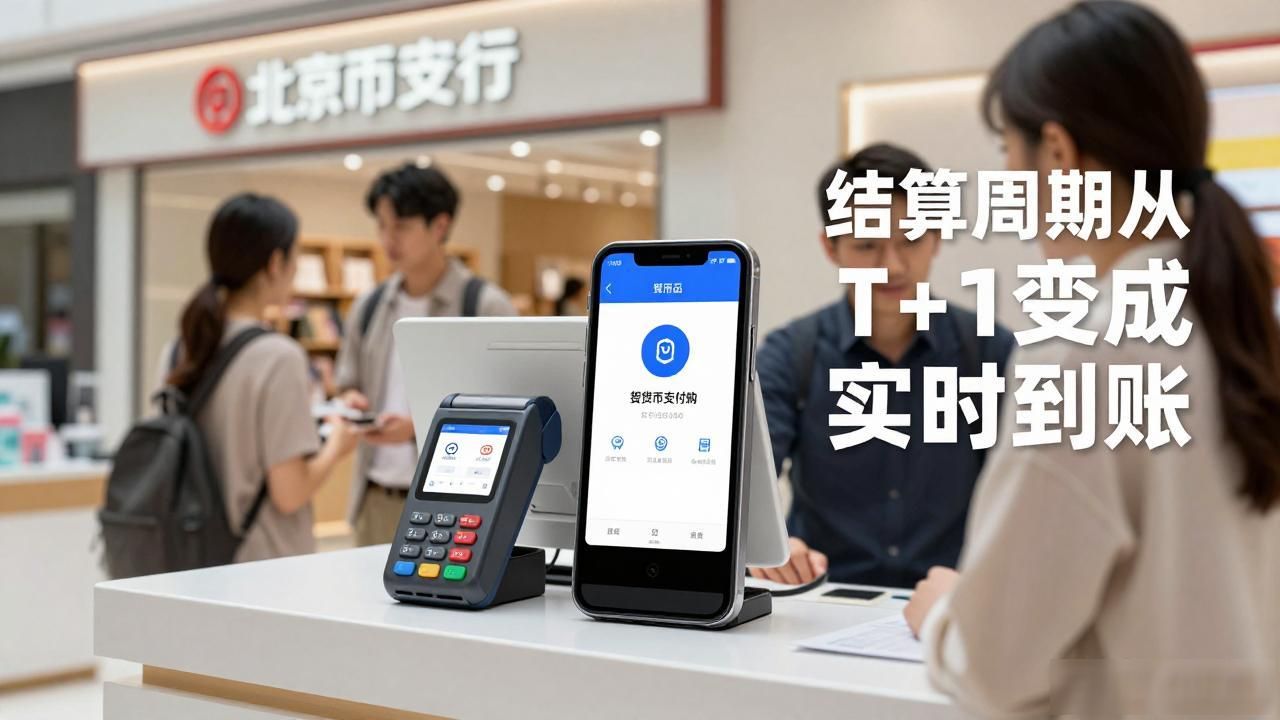
对银行和商家来说,影响更实打实。银行不能再靠手续费"坐地起价",每一笔交易的清算路径变短了,中间环节少了,成本就压下来了。北京西单商圈的商户已经反馈,接入数字货币支付通道后,结算周期从T+1变成了实时到账,现金流周转明显快了一拍。
很多人问我,这对普通储户意味着什么。我的判断是:你存银行的钱还是那个钱,利率不会因为你用不用数字货币就变。但你的钱多了一个"数字身份证"首都数字货币发行,可追溯、可分币、可编程。比如你收到的政府补贴,可以设定只能买指定品类,花超了自动锁死。这既是便利,也是边界。